
個人事業主に日本フルハップは必要?メリット・デメリット、補償内容と他の保険との組み合わせを解説 - 30代・40代会社員のキャリア選択ナビ
会社員を辞めて個人事業主になると、売上や経費、税金のことは一生懸命調べても、「自分に万が一のことがあったときの備え」は後回しになりがちです。
社会保険から国民健康保険などに切り替えて、
「健康保険に入っているから大丈夫だろう」
「保険については、もう少し売上が安定してから考えよう」
と思っている人もいるのではないでしょうか。
しかし、一人で事業をしている個人事業主にとって怖いのは、病院に支払う治療費だけではありません。
たとえば一人親方として働いている大工さんが、転倒して脚を骨折したとします。
治療については公的医療保険があります。
しかし、1か月、2か月と現場に出られなくなれば、その間の売上が大きく減る可能性があります。
これはWebデザイナーやライター、カメラマン、配送業、店舗経営者などでも基本的な考え方は同じです。
会社員とは違い、一人で事業をしている個人事業主は、
「自分が働けない=事業の売上が止まる」
という状態になりやすいからです。
そこで個人事業主の選択肢の一つとして知っておきたいのが、日本フルハップです。
筆者自身も、独立したときから日本フルハップに加入しています。
フルハップは月額1,500円で、仕事中だけではなく日常生活でのケガにも備えることができ、人間ドックなどの健康管理や安全設備、福利厚生に関する助成制度なども用意されています。
月額1,500円なら、
「これだけ入っておけば安心なのでは?」
と思うかもしれません。
しかし、ここは注意が必要です。
フルハップは万能な保険ではありません。
病気への備え、働けなくなったときの収入、仕事で他人に損害を与えてしまった場合など、フルハップだけでは十分にカバーできないリスクがあります。
だからこそ、
「フルハップに入るか、入らないか」
だけで考えるのではなく、
「フルハップで何に備えられて、足りないものを何で補うか」
という考え方が大切です。
この記事では、実際にフルハップに加入している筆者の経験も交えながら、
- 日本フルハップとはどんな制度なのか
- どのようなケガが補償されるのか
- 個人事業主にとってどんなメリットがあるのか
- 加入前に知っておきたいデメリット
- 労災保険の特別加入とは何が違うのか
- フルハップだけでは足りない保障は何か
- 他の保険とどう組み合わせればいいのか
について、できるだけわかりやすく解説します。
これから独立する人や、独立したものの保険についてまだ整理できていない人は参考にしてください。
目次
Outline
- 1. 日本フルハップとは?個人事業主でも加入できる?
- 2. フルハップの大きな特徴は「24時間のケガ」に備えられること
- 3. 人間ドックなどの助成は個人事業主にうれしい
- 4. 現場仕事なら安全対策への助成にも注目
- 5. フルハップには福利厚生もある
- 6. フルハップのメリットをまとめると
- 7. 実際に加入して感じるフルハップのメリット
- 8. フルハップのデメリット・注意点
- 9. フルハップと労災保険の特別加入は何が違う?
- 10. 「フルハップか労災か」ではなく組み合わせて考える
- 11. フルハップだけでは足りない?他の保険との組み合わせ
- 12. 【職業別】フルハップと保険の組み合わせ例
- 13. フルハップがおすすめできる人
- 14. 反対に「フルハップだけ」では不足しやすい人
- 15. 保険に入りすぎる必要もない
- 16. フルハップに加入する前に確認しておきたいこと
- 17. 筆者が考えるフルハップの使い方
- 18. まとめ|フルハップは万能ではないからこそ「組み合わせ」が重要
日本フルハップとは?個人事業主でも加入できる?
日本フルハップは、公益財団法人日本中小企業福祉事業財団が運営する中小企業や個人事業主向けの制度です。
名前だけ聞くと、何か全く想像できないですが、
CMなどを見てみますと、
「町の社長さんを応援します」や「社員の健康・職場の安全」などと言っていますので、
「生命保険会社なの?」
「医療保険のようなもの?」
「会社への補償?」
などと思うかもしれませんが、一般的な生命保険や医療保険とは少し性格が違います。
日本フルハップの事業は、大きく分けると、
「ケガの補償」
「ケガの防止」
「福利厚生」
という3つで考えるとわかりやすいでしょう。
つまり、
万が一ケガをしたときに備えるだけではなく、ケガを防止し、健康管理や福利厚生にも活用する
という仕組みです。
個人事業主も一定の加入条件を満たせば利用できます。
筆者自身も会社員時代からフルハップを知っており、会社経由で加入していました。
独立後も内容を知っていましたので、新規加入しました。
個人事業主になって改めて感じたのは、会社員時代には会社が用意してくれていた「福利厚生」を、独立すると自分で考えなければならなくなるということです。
健康診断もそうですし、安全対策もそうです。
フルハップは、そうした独立後に失いやすい部分を一部補える制度として見ることもできます。
フルハップの会費は月額1,500円
2026年9月現在、日本フルハップの会費は加入者1名につき月額1,500円です。
中小企業の場合は、社長も従業員も一律同額
年間では一人当たり、
1,500円×12か月=18,000円
となります。
個人事業主は一人ですので計算が簡単ですね。
個人事業主にとって毎月の固定費はできるだけ抑えたいものです。
特に独立直後は、家賃、通信費、車両費、会計ソフト、事務用品、国民健康保険、国民年金など、
会社員時代にはそれほど意識していなかった支出も自分で管理しなければなりません。
その中で月額1,500円という金額は、比較的検討しやすい水準ではないでしょうか。
ただし、
「月1,500円だから安い」
という理由だけで加入するのはおすすめしません。
大切なのは、
年間18,000円を支払って、自分が制度をどのように利用するのか
ということです。
ケガの補償だけを見るのか。
人間ドックなどの助成も利用するのか。
安全設備への助成も活用するのか。
福利厚生も利用するのか。
自分の仕事内容や生活に合っているかまで考えて判断しましょう。
フルハップの大きな特徴は「24時間のケガ」に備えられること
フルハップの特徴として、まず押さえておきたいのが仕事中以外のケガにも備えられることです。
たとえば、
- 現場作業中に転倒した
- 仕事への移動中に交通事故に遭った
- 自宅で転んでケガをした
- 休日にスポーツをしてケガをした
- 旅行やレジャー中にケガをした
などです。
一人親方などの場合、
「仕事中の事故に備える」
というイメージが強いと思います。
しかし、個人事業主にとっては休日のケガも無関係ではありません。
休日にスポーツをして骨折しても、翌日から仕事に行けなくなる可能性があるからです。
個人事業主にとって重要なのは、
「どこでケガをしたか」だけではなく、「ケガによって仕事にどのような影響が出るか」
です。
仕事とプライベートを含めてケガに備えられるところは、フルハップの大きな特徴といえるでしょう。
ただし後ほど触れますが、休業補償とは意味合いが異なりますので注意してください。
フルハップの通院・入院補償
2026年9月現在、フルハップではケガによる通院について、
ケガをした日から180日まで:1日2,500円
181日以降1年以内:1日2,000円
となっています。
入院については、
180日まで:1日5,000円
181日以降1年以内:1日4,000円
となっています。
また、ケガによる障害については等級に応じた補償があり、死亡の場合には1,000万円の補償があります。
ここで理解しておきたいのは、通院や入院については、実際に通院・入院した日数が対象になるということです。
たとえば、
「ケガをして30日間仕事を休んだ」
からといって、30日分の休業補償が支払われるという意味ではありません。
この違いは非常に重要です。
フルハップに「休業補償」はない
個人事業主がフルハップを検討するとき、特に知っておいてほしいのがこの点です。
フルハップには、仕事を休んだことに対する休業補償はありません。
ケガをして通院した場合などには対象となる補償がありますが、
「仕事ができなかった日数×○○円」
という形で、失った収入そのものを補償してくれる制度ではありません。
たとえば月30万円の所得がある一人親方が骨折し、2か月間仕事ができなかったとします。
単純計算では、
30万円×2か月=60万円
の収入に影響する可能性があります。
この「働けないことによる収入減少」は、フルハップのケガの補償とは分けて考える必要があります。
後ほど詳しく説明しますが、仕事中・通勤中の災害については労災保険の特別加入、病気やケガによる長期間の就業不能については所得補償保険や就業不能保険など、別の制度・保険を組み合わせる考え方が重要になります。
フルハップは病気を保障する医療保険ではない
もう一つ間違えやすいのが、
「フルハップに入っているから病気で入院しても大丈夫」
という考え方です。
フルハップの補償の中心は突発的なケガです。
病気では保証されません。
そのため、
- がん
- 心疾患
- 脳血管疾患
- 肺炎
- 糖尿病
など、病気による治療・入院への備えは別に考える必要があります。
それと、怪我で保障されるといっても、慢性的なケガでは保証されません。
つまり、ぎっくり腰では、保証される場合がありますが、普段から腰が痛いという慢性的な痛みには保証はされないということを知っておいてください。
もちろん腰痛でも医療機関に掛かれるように日本には公的医療保険があります。
そのため、
フルハップ+公的医療保険
を基本に、貯蓄や家族構成などを考慮して、必要なら民間医療保険などを追加するという考え方になります。
また、急激な事故によって生じたケガと、先ほどもお伝えしましたが、
長年の仕事による慢性的な身体の不調では扱いが異なる可能性があります。
「体が痛いからすべて補償対象になる」といった単純なものではありません。
実際に補償を受けられるかどうかは、事故の状況や制度上の要件によって判断されます。
人間ドックなどの助成は個人事業主にうれしい
筆者がフルハップに加入していて実際にメリットを感じているのが、健康管理に関する助成です。
フルハップを、
「ケガをしたときにお金を受け取る制度」
とだけ考えてしまうと、制度の一部しか見ていないことになります。
2026年9月現在、対象となる健康診断には、
- 人間ドック
- 生活習慣病予防健診
- 協会けんぽ一般健診
- PET検査(全身)
- 脳ドック
などがあります。
一定の条件を満たした場合、本人負担額の2分の1、1人1回1万円を上限として助成を受けられます。
筆者も毎年、国保の半日ドックを病院で受診してフルハップの助成を利用しています。
筆者の場合は半日ドックは10,000円で、領収書を提出すると、半額分5,000円が入金されます。
独立すると、健康管理も自分の仕事の一つです。
会社員なら会社から健康診断の案内が来ますが、個人事業主になると、
「忙しいから今年はいいか」
となってしまう人もいるのではないでしょうか。
しかし、一人で事業をしている人ほど身体は大切な事業資産です。
自分が倒れてしまえば、仕事そのものが止まる可能性があります。
その意味では、フルハップの健康管理に関する助成は、単なる「おまけの福利厚生」と考えず積極的に活用したい制度です。
※助成対象、上限額、年度内の利用回数などには条件があります。利用前に最新の制度内容を確認してください。
現場仕事なら安全対策への助成にも注目
建設、設備、配送、製造など、身体を使う仕事をしている個人事業主なら、災害防止に関する助成にも注目です。
フルハップには、安全で快適な職場づくりを支援するための助成制度があります。
対象や条件がありますが、
- ヘルメット
- 安全靴
- 熱中症指数計
- 熱中症対策用のウェアラブル機器
- パワーアシストスーツ
など、安全対策に関係する設備・用品が対象となる場合があります。
筆者も配送や内装関連の仕事を行っているため、安全靴やスタットレスタイヤ購入などで助成を利用しています。
この制度で興味深いのは、
「ケガをした後」だけではなく「ケガをする前」にも使える
ということです。
保険というと、
事故が起きる
↓
保険金を受け取る
というイメージがあります。
しかし、本当に大切なのは事故を起こさないことです。
特に一人親方の場合、自分がケガをすれば生活だけでなく事業そのものに影響します。
その意味でも、
ケガの補償+事故防止
をセットで考えられるところは、フルハップの特徴の一つでしょう。
フルハップには福利厚生もある
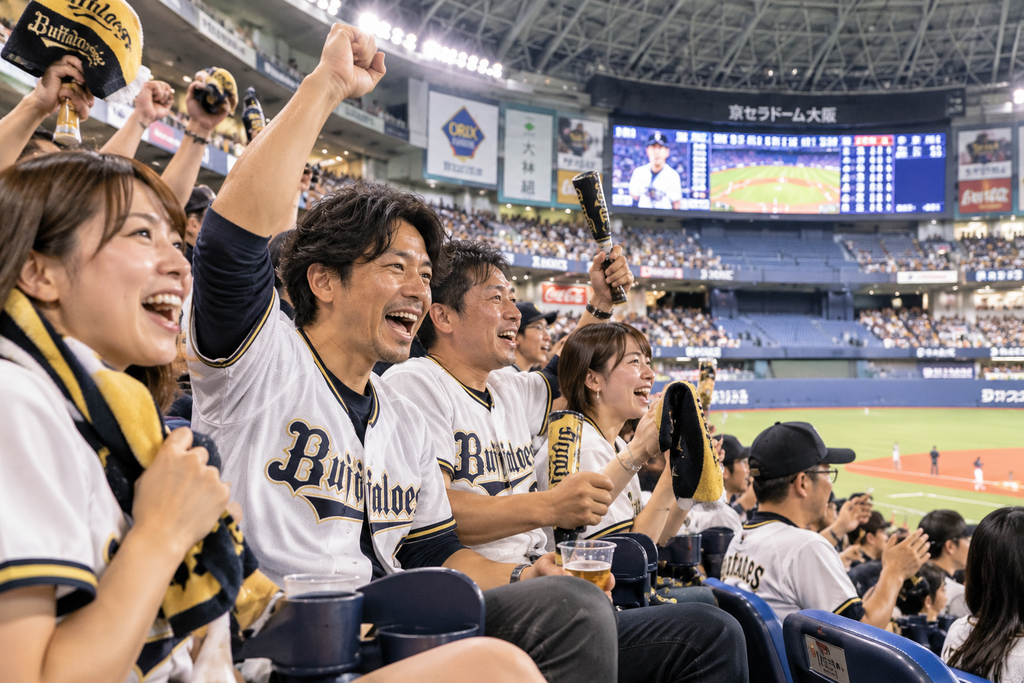
会社員から独立して意外と変化を感じるのが、福利厚生です。
会社員なら勤務先によって、
健康診断、宿泊施設、レジャー、各種割引などを利用できることがあります。
筆者も会社員時代には旅行時にはお得に宿泊施設を利用したり、スポーツジムをお得に利用したりしていました。
ところが個人事業主になると、基本的には自分で用意しなければなりませんし、割引では利用できません。
しかし、フルハップでは宿泊助成などをはじめとしたクラブオフの福利厚生制度も標準で用意されています。
筆者も宿泊施設の利用やレンタカー利用などをお得に利用しています。
それに、毎月一回抽選ですが、映画や演劇の鑑賞チケットやスポーツ観戦や地方グルメが当たる抽選に応募することもできます。
筆者もそれで、プロ野球などを見に行ったり観光船に乗船したりしています。
もちろん、すべての人がすべてのサービスを利用するわけではないでしょう。
しかし、
「会費を支払ってケガがなければ何も利用しない」
のではなく、健康管理や福利厚生などを普段から活用できるところにフルハップの面白さがあります。
加入するのであれば補償内容だけを見ず、
「自分が使える助成制度はないか」
を一度確認してみることをおすすめします。
フルハップのメリットをまとめると
ここまで紹介した内容を整理すると、フルハップには次のような特徴があります。
| メリット | 内容 |
| 会費がわかりやすい | 月額1,500円 |
| 仕事中のケガ | 補償対象 |
| 日常生活のケガ | 交通事故、家庭内、レジャーなども対象 |
| 通院 | 初日分から対象 |
| 入院 | 初日分から対象 |
| 長期のケガ | 最長1年間の補償 |
| 障害・死亡 | 最高1,000万円 |
| 健康管理 | 人間ドックなどへの助成 |
| 福利厚生 | 宿泊助成や各種サービスなど |
| 災害防止 | 対象となる安全設備などへの助成 |
※制度内容、支給条件、対象外となるケースがあります。加入・利用の際には日本フルハップの最新情報をご確認ください。
こうして並べてみると、
「月額1,500円の傷害補償」
だけではなく、
ケガの補償+災害防止+健康管理+福利厚生が月額1,500で利用できる
という全体で考えた方が、フルハップの特徴を理解しやすいでしょう。
実際に加入して感じるフルハップのメリット
筆者は独立したときからフルハップに加入しています。
実際に加入して感じるのは、
「加入しただけで満足するのではなく、使える制度をきちんと使うことが大切」
ということです。
幸い、大きなケガの補償を頻繁に利用するようなことはありません。
しかし、人間ドックの助成や安全靴やスタットレスタイヤなど、仕事の日常的に活用できる制度があります。
保険は一般的に、
「何もなければ使わないもの」
というイメージがあります。
もちろん、事故がないことが一番です。
しかしフルハップの場合、事故がなくても健康管理や災害防止、福利厚生などを利用できます。
年間会費18,000円を、
「ケガをしたときのためだけの18,000円」
と考えるのか、
「補償・健康管理・安全対策・福利厚生をまとめた18,000円」
と考えるのかで、制度に対する見方は変わってくると思います。
フルハップのデメリット・注意点
ここまでメリットを中心に紹介しましたが、もちろん注意点もあります。
筆者自身が加入しているからといって、
「すべての個人事業主におすすめ」
というわけではありません。
むしろ加入する前に、できないことを理解しておく方が重要です。
病気を中心とした医療保険ではない
前述したとおり、フルハップの補償の中心はケガです。
病気による入院や手術などへの備えを目的とするのであれば、公的医療保険を基本として、必要に応じて民間の医療保険などを検討する必要があります。
休業補償ではない
ケガで1か月仕事ができなくても、「1か月分の所得」を補償してくれる制度ではありません。
個人事業主にとってここは非常に重要です。
特に自分が働かなければ売上が発生しない仕事なら、別途休業リスクへの備えを考えましょう。
賠償責任保険ではない
仕事中に自分がケガをすることと、仕事中に他人へ損害を与えることは別問題です。
たとえば内装工事中に顧客宅の高価な設備を壊してしまった場合などには、第三者への賠償責任が問題になります。
こうしたリスクについては、業種に適した賠償責任保険などを検討する必要があります。
加入・会費支払いなどの条件を確認する
フルハップには加入資格や手続き上の条件があります。
会費の口座振替などについても、利用できる金融機関を含めて事前に最新情報を確認しておきましょう。
筆者の場合、独立を機にフルハップの会費支払いなどに利用するため信用金庫の口座を作りました。
制度や取扱金融機関等は変更される可能性がありますので、加入時には必ず公式情報を確認してください。
フルハップと労災保険の特別加入は何が違う?
一人親方やフリーランスなら、フルハップと一緒に知っておきたいのが労災保険の特別加入制度です。
一般的な労災保険は労働者を保護する制度ですが、一定の個人事業主や一人親方などについては特別加入制度が設けられています。
また、2024年11月から対象が拡大され、一定のフリーランスについても特別加入できる仕組みが広がっています。
労災保険の特別加入では、対象となる仕事中や通勤中の災害について、
- 療養(補償)等給付
- 休業(補償)等給付
- 障害(補償)等給付
- 遺族(補償)等給付
などがあります。
一方、フルハップは仕事中だけでなく、日常生活での対象となるケガにも備えられるところが特徴です。
整理すると次のようになります。
| 比較 | 日本フルハップ | 労災保険の特別加入 |
| 仕事中の対象となるケガ | ○ | ○ |
| 通勤中の対象事故 | ○※ケガの補償として | ○ |
| 日常生活でのケガ | ○ | 原則、業務・通勤災害ではないため対象外 |
| 病気 | ケガの補償では対象外 | 業務に起因する疾病などは対象になり得る |
| 休業補償 | × | ○※要件あり |
| 障害・死亡 | ○ | ○※要件あり |
| 人間ドック等の助成 | ○ | × |
| 福利厚生 | ○ | × |
※実際の補償・給付にはそれぞれ条件があります。
この表を見るとわかるように、似ている部分はありますが同じ制度ではありません。
「フルハップか労災か」ではなく組み合わせて考える
一人親方の人なら、
「フルハップと労災特別加入なら、どちらに入ればいいの?」
と思うかもしれません。
しかし、この2つは単純な二者択一ではありません。
たとえば建設業の一人親方なら、
労災保険の特別加入
+
フルハップ
という組み合わせが考えられます。
労災特別加入によって対象となる仕事中・通勤中の事故に備え、フルハップによって仕事以外のケガや健康管理、福利厚生などを補う考え方です。
特に、
- 大工
- 電気工事
- 設備工事
- 内装
- 塗装
- 防水
- 配送
など身体を使う仕事の場合、仕事中の事故によって長期間働けなくなるリスクがあります。
フルハップだけで判断するのではなく、労災特別加入についても確認しておきましょう。
フルハップだけでは足りない?他の保険との組み合わせ
ここがこの記事で最も伝えたいところです。
フルハップにはメリットがありますが、
「フルハップに加入したから、もう他の保険は考えなくていい」
というものではありません。
むしろ、
フルハップでカバーできない大きなリスクを別の制度・保険で補う
と考えた方がわかりやすいでしょう。
フルハップ+医療保険
フルハップの中心はケガです。
一方、病気による入院・手術などについては、公的医療保険を基本として考えます。
そのうえで、
- 貯蓄が少ない
- 病気で長期入院した場合が心配
- 家族への負担を減らしたい
などの事情があれば、民間医療保険を検討する方法があります。
ただし、
「フルハップに入ったから医療保険も必ず必要」
という意味ではありません。
公的保障と自分の貯蓄で対応できる範囲を確認したうえで判断しましょう。
フルハップ+所得補償・就業不能保険
一人で事業をしている個人事業主なら、特に考えたい組み合わせです。
フルハップには休業補償がありません。
そのため、病気やケガで長期間働けなくなった場合、
「毎月の生活費をどうするのか」
という問題が残ります。
たとえば月30万円の所得がある人が3か月働けなければ、単純計算で90万円の所得に影響する可能性があります。
治療費以上にこちらの方が深刻になることもあります。
そこで所得補償保険や就業不能保険などを組み合わせる方法があります。
商品によって対象となる状態、免責期間、補償期間などが異なるため、契約内容をよく確認することが重要です。
フルハップ+生命保険
フルハップには対象となるケガによる死亡について補償があります。
しかし、病気による死亡などまで含めた家族の生活保障とは分けて考える必要があります。
特に、
- 配偶者がいる
- 子どもがいる
- 自分の収入で家族が生活している
- 住宅ローンがある
- 事業借入がある
という人は、自分に万が一のことがあった場合に家族が必要とする金額を考えてみましょう。
逆に独身で扶養家族がおらず、十分な貯蓄がある人なら、大きな死亡保障を持つ必要性が低い場合もあります。
重要なのは、
「個人事業主だから生命保険」ではなく「自分が死亡したら経済的に困る人がいるか」
で判断することです。
フルハップ+賠償責任保険
現場系の個人事業主なら特に重要です。
フルハップは自分自身のケガには備えられますが、仕事中に第三者へ与えた損害をすべてカバーする制度ではありません。
たとえば、
内装業 工事中に顧客宅の設備を破損した。
清掃業 作業中に高価な家具を壊した。
カメラマン 機材を倒して施設の備品を壊した。
飲食業 提供した食品によって事故が発生した。
などです。
仕事内容によっては、自分のケガ以上に高額な賠償事故が事業継続を脅かすことがあります。
自分の業種にどのような賠償リスクがあるのかを確認し、それに合った保険を検討しましょう。
【職業別】フルハップと保険の組み合わせ例
必要な保障は職業によって変わります。
ここでは代表的なケースで考えてみます。
建設・内装・設備などの一人親方
公的医療保険・年金
+労災保険の特別加入
+フルハップ
+事業用賠償責任保険
+必要に応じて自動車保険
+必要に応じて所得補償・生命保険
身体を使う仕事なので、自分自身のケガと休業への備えが重要です。
同時に、工事中に第三者へ損害を与えるリスクも考えます。
フルハップの安全設備に関する助成も活用しやすい業種でしょう。
配送・訪問サービス
公的医療保険・年金
+フルハップ
+対象なら労災保険の特別加入
+適切な自動車保険
+必要に応じて所得補償
仕事で車を使用するなら、自動車保険の使用目的などが実際の利用状況と合っているか確認しましょう。
車が使えなくなるだけで仕事が止まる人は、車も重要な事業資産です。
Webライター・デザイナー・IT系フリーランス
公的医療保険・年金
+フルハップ
+必要に応じて所得補償・就業不能保険
+仕事内容に応じて賠償責任・サイバー関連保険
現場系の仕事と比較すれば、身体的な事故リスクは低いかもしれません。
一方で、病気によって長期間パソコン作業ができなくなることや、情報漏えい、業務上のミスなど別のリスクがあります。
飲食店・美容室・小売店などの店舗経営者
公的医療保険・年金
+フルハップ
+店舗・火災関連保険
+賠償責任保険
+必要に応じて所得補償・生命保険
店舗経営者の場合、自分の身体だけではなく店舗や設備も事業資産です。
飲食店なら食中毒、美容室なら施術事故など、業種特有のリスクもあります。
フルハップだけで考えず、
「自分」「第三者」「店舗・設備」
の3方向からリスクを整理するとわかりやすいでしょう。
フルハップがおすすめできる人
ここまでを踏まえると、フルハップは次のような個人事業主にとって検討しやすい制度だと思います。
- 一人で事業をしている
- 身体を使う仕事をしている
- 仕事以外のケガにも備えたい
- 月々の負担を抑えながらケガに備えたい
- 人間ドックなどを定期的に利用したい
- 安全対策への助成を活用できる
- 福利厚生も利用したい
- 会社員から独立して福利厚生がなくなった
特に筆者のように、
人間ドック+安全設備+ケガへの備え
という複数の用途で利用できる人は、フルハップの特徴を活かしやすいでしょう。
反対に「フルハップだけ」では不足しやすい人
次のような目的が中心なら、フルハップだけでは十分とはいえません。
「病気による入院を手厚く保障したい」
→公的医療保険と必要に応じて医療保険を検討。
「半年働けなくなった場合の生活費が心配」
→所得補償・就業不能保険などを検討。
「仕事中に顧客へ損害を与える可能性がある」
→業種に適した賠償責任保険を検討。
「自分が死亡した後の家族の生活費を確保したい」
→必要保障額を計算して生命保険などを検討。
「仕事中・通勤中の災害への公的な保障を確保したい」
→加入対象であれば労災保険の特別加入を検討。
つまり、
フルハップの弱点を理解したうえで不足する部分だけ補う
という考え方です。
保険に入りすぎる必要もない
ここまで読むと、
「結局、いろいろな保険に入らなければならないの?」
と思うかもしれません。
そうではありません。
保険料は事業にとって固定費です。
仮に、
月3,000円
+5,000円
+8,000円
+10,000円
と増えていけば、毎月26,000円。
年間なら312,000円になります。
10年間では300万円を超えます。
だからこそ、
小さなリスクまですべて保険にする必要はありません。
5万円の出費なら貯蓄で対応できても、500万円の賠償事故を突然自己資金で支払うのは難しいでしょう。
保険は、
「起こったら嫌なこと」
すべてに掛けるのではなく、
「起こったら生活や事業を立て直せないこと」
から優先して備えると考えるとわかりやすくなります。
フルハップ+公的保障+貯蓄+必要な保険で考える
個人事業主の備えを考えるときは、
①公的保障を確認する
↓
②自分の貯蓄で対応できる範囲を確認する
↓
③フルハップなどで補う
↓
④それでも足りない大きなリスクを民間保険等で補う
という順番がおすすめです。
たとえば数日間仕事を休んだ程度なら、生活防衛資金で対応できるかもしれません。
一方、
「半年間まったく働けない」
「工事で1,000万円単位の賠償事故を起こした」
となれば話は違います。
個人では簡単に負担できないリスクです。
だからこそ、
保険と貯蓄は対立するものではなく、それぞれ役割が違う
と考えてください。
フルハップに加入する前に確認しておきたいこと
加入を検討する場合は、最低でも次の点を確認しておきましょう。
加入資格
自分の事業や立場が加入対象になっているか。
月額会費
現在の会費と加入人数による負担額。
補償内容
どのような事故・ケガが対象になり、何が対象外なのか。
支払方法
利用可能な金融機関や口座振替の条件。
助成制度
人間ドック、安全設備、福利厚生など、自分が実際に利用できそうな制度があるか。
他の保険との重複
現在加入している傷害保険、生命保険、医療保険、自動車保険、労災特別加入などと保障が重複していないか。
特に最後は重要です。
保険を追加するときには、
「何に入っていないか」だけではなく「すでに何に入っているか」
も確認しましょう。
筆者が考えるフルハップの使い方
筆者自身は独立してからフルハップに加入していますが、フルハップだけですべてのリスクに対応しようとは考えていません。
フルハップには、
24時間のケガへの備え
+健康管理
+安全対策
+福利厚生
という役割を持たせています。
そして、それでは対応できないリスクについては公的保障や別の保険を組み合わせて考えます。
この考え方なら、
「フルハップと医療保険はどちらがいい?」
「フルハップと労災ならどちら?」
という二者択一にする必要がありません。
それぞれ守るものが違うからです。
個人事業主になったばかりの人ほど、
保険の商品名から考えるのではなく、最初に自分のリスクを整理する
ことをおすすめします。
まとめ|フルハップは万能ではないからこそ「組み合わせ」が重要
日本フルハップは、個人事業主や一人親方にとって検討する価値のある制度の一つです。
2026年9月現在、会費は月額1,500円。
仕事中だけでなく日常生活での対象となるケガにも備えられ、さらに人間ドックなどの健康管理、安全設備、福利厚生などに関する助成制度があります。
筆者自身も独立時から加入し、人間ドックや安全靴などの助成を利用しています。
その経験から感じるのは、
フルハップは「加入して終わり」ではなく、補償や助成制度を理解して活用することでメリットを感じやすくなる
ということです。
一方、フルハップだけですべてのリスクをカバーすることはできません。
特に、
仕事中・通勤中の災害
→労災保険の特別加入
病気による治療・入院
→公的医療保険+必要に応じて医療保険
病気やケガで長期間働けない
→所得補償・就業不能保険など
自分の死亡後の家族の生活
→必要に応じて生命保険
仕事で第三者へ損害を与える
→賠償責任保険
車・店舗・設備
→それぞれに適した保険
というように分けて考えると、自分に必要な保障が見えやすくなります。
個人事業主の場合、
経営者=自分
営業=自分
現場担当=自分
というケースも珍しくありません。
自分自身が事業の重要な資産です。
だからといって、心配だからと保険にたくさん加入する必要もありません。
まずは、
「明日から3か月働けなくなったらどうなるか」
を考えてみてください。
生活費はいくら必要なのか。
事業の固定費はいくらなのか。
家族の生活はどうなるのか。
公的保障はいくらあるのか。
貯蓄で何か月対応できるのか。
そして、
自分では負担できない部分だけを保険で補う。
これが個人事業主の保険を考える基本です。
フルハップもその一つです。
大切なのは、
「フルハップに入れば安心」ではなく、「フルハップを自分の保障全体のどこに置くか」
を考えること。
フルハップ、労災保険の特別加入、公的医療保険、民間保険、そして手元の貯蓄。
それぞれの役割を理解し、自分の仕事内容、家族構成、貯蓄額に合った備えをつくっていきましょう。
※本記事は2026年9月時点の情報および筆者の利用経験をもとに、日本フルハップや関連する保険・制度について一般的に解説したものです。特定の保険・共済への加入を推奨するものではありません。日本フルハップの加入資格、補償内容、助成対象、支給条件、会費、取扱金融機関などは変更される可能性があります。加入・申請前には日本フルハップ公式サイト等で最新情報をご確認ください。また、労災保険や民間保険についても加入条件・補償内容等を必ず確認してください。
この記事を書いた人 Wrote this article

HachinoTamotsu
会社員から自営業者へ、 パソコンを使った仕事だけでなく体を使った仕事も行っており、見たり聞いたりしたことや、今まででぶつかってきた壁などの経験をもとに、副業・フリーランスや転職などのキャリア選択の助けになる情報発信しています。
関連記事 Related articles

- ビジネス雑学
- 2026年4月10日
個人事業主が銀行で屋号付き口座を開設する方法|ネット銀行・都市銀行・地方銀行の違いもわかりやすく解説
副業・自営業・フリーランスとして仕事を始めて売上が発生してく……